
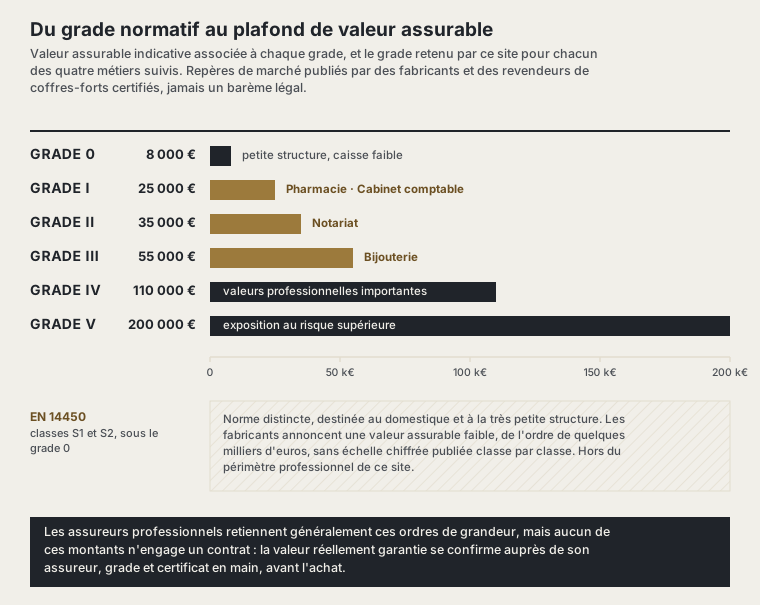
Le tableau ci-dessous relie chaque grade EN 1143-1 à une valeur assurable indicative, la donnée que la plupart des fiches produit ne traduisent jamais en décision d’achat. C’est le repère central à partir duquel choisir un grade en fonction de ce qui doit réellement être protégé, pas d’après une préférence de marque.
Le tableau de référence
| Grade EN 1143-1 | Valeur assurable indicative | Profil professionnel typique |
|---|---|---|
| 0 | 8 000 € | Petite structure, stock ou caisse faible |
| I | 25 000 € | Officine courante, petit cabinet comptable |
| II | 35 000 € | Bijouterie de quartier, étude notariale standard |
| III | 55 000 € | Bijouterie à stock élevé, structure à espèces régulières |
| IV | 110 000 € | Stock ou valeurs professionnelles importantes |
| V | 200 000 € | Valeurs élevées, exposition au risque supérieure |
Ces chiffres sont des repères de marché, publiés par des fabricants et revendeurs de coffres-forts certifiés. Ils ne constituent ni un barème légal ni un engagement contractuel : la valeur réellement assurée dépend du contrat professionnel souscrit, à confirmer systématiquement auprès de l’assureur avant tout achat.
Pour une valeur autour de 10 000 €
Une valeur de stock ou d’espèces autour de 10 000 € se situe entre le grade 0 (8 000 € de valeur assurable indicative) et le grade I (25 000 €). Dans ce cas précis, le repère de marché le plus proche par le haut est le grade I : un grade 0 s’arrête juste en dessous du seuil recherché. La confirmation du grade minimal exigé reste, comme pour tout montant, à obtenir auprès de l’assureur professionnel avant achat.
Pourquoi ces valeurs varient d’une source à l’autre
Chaque assureur peut appliquer un barème propre, parfois plus prudent, parfois aligné sur les repères ci-dessus. Un même grade peut donc être reconnu à une valeur légèrement différente selon le contrat. Cette variation n’invalide pas le tableau : elle rappelle qu’il sert de point de départ pour discuter avec l’assureur, jamais de réponse définitive. Un compartiment loué en banque obéit à une autre logique encore, celle d’un plafond contractuel de 30 000 à 35 000 € : le plafond d’un coffre bancaire mis en regard de la valeur assurable d’un grade place les deux échelles côte à côte.
Comment lire ce tableau selon le métier
- Bijouterie : la valeur à retenir est le stock au pic de l’année, vitrine et réserve comprises. Détail dans armoire forte bijouterie : quel grade pour quelle valeur assurée.
- Pharmacie : additionner la caisse et le stock de médicaments sensibles, stupéfiants compris. Détail dans armoire forte pharmacie : quel grade et quelle valeur assurée.
- Notariat : séparer le calcul des espèces et valeurs mobilières, qui détermine le grade, de la résistance au feu, qui protège les actes. Détail dans coffre-fort notarial : quel grade pour actes et espèces.
- Cabinet comptable : retenir le montant d’espèces en pointe, même occasionnel, et raisonner en volume ignifugé pour les dossiers. Détail dans armoire forte cabinet comptable : quel grade.
- Commerce à flux d’espèces : voir coffre-fort à trappe de dépôt pour commerce pour la fonctionnalité, indépendante du grade.
Au-delà des quatre métiers comparés
Les paliers publiés dans ce tableau vont jusqu’au grade V. Les quatre métiers comparés en détail sur ce site s’échelonnent du grade I au grade III selon l’assiette retenue : officine courante et cabinet comptable au grade I, étude notariale standard au grade II, bijouterie au grade III dès lors que le calcul porte sur le stock au pic de l’année. Pour un stock ou des valeurs qui dépassent ce dernier seuil, chaque grade fait l’objet d’une page dédiée avec usages, valeur assurable indicative et prix constatés chez un revendeur : grade II, grade III, grade IV et grade V. À partir du grade IV, ce site parle de coffre-fort haut de gamme.
L’aménagement intérieur, un critère à part du grade
Le grade et la valeur assurable ne disent rien de l’organisation intérieure du coffre (étagères, tiroirs, compartiments). C’est un critère de confort d’usage distinct, détaillé dans aménagement intérieur d’un coffre-fort professionnel.
Ce que ce tableau ne remplace pas
Ce tableau ne dit jamais ce qu’un contrat d’assurance couvre. Il indique ce que le marché associe généralement à chaque grade, à titre de repère de choix. La confirmation écrite, avant achat, revient exclusivement à l’assureur professionnel du lecteur.
Passer à la comparaison de modèles
- La sélection classée par palier de stock, classée par grade et par palier de stock.
- Le comparatif toutes professions confondues, toutes professions confondues.
- La sélection dédiée à la protection documentaire, pour la protection documentaire.
Pour une vue d’ensemble des prix constatés par grade, voir prix d’un coffre-fort professionnel. Le grade ne dit rien du volume utile nécessaire : voir quel volume de coffre-fort professionnel choisir pour ce second calcul, indépendant du premier.